
IMF 3.3% 상향에도…KDI는 왜 ‘장기 역성장’을 말하나
IMF가 13일 세계경제전망(WEO)에서 한국의 올해 성장률을 3.3%로 내다봤다. 7월 전망(2.6%)보다 0.7%포인트 높고, 세계 성장률 전망(3.1%)도 웃돈다. IMF 집계로 한국이 세계 평균을 웃돌 전망이 나온 건 2020년 이후 6년 만이다. 그런데 하루 전인 12일 KDI·니어재단·한국경제학회가 연 경제포럼에서는 KDI 연구위원이 한국의 장기성장률이 2030년 무렵 마이너스로 내려갈 수 있다고 경고했다.
반도체 수요가 중동전쟁 충격을 눌렀다는 IMF 3.3% 전망
올해 전망은 석 달 만에 한 번 더 뛰었다. 한국 전망치는 1월과 4월 1.9%(보도 기준)에서 7월 2.6%, 10월 3.3%로 올라왔다. 재정경제부 요약에 따르면 IMF는 한국이 “중동전쟁의 부정적 영향을 압도하는 강력한 반도체 중심 대외수요”에 힘입었다고 봤다. IMF는 한국을 대만과 함께 인공지능(AI) 하드웨어의 핵심 교역국으로 짚었다. 보도된 다른 기관 전망도 이 방향이다. OECD는 9월에 3.7%, 아시아개발은행(ADB)은 9월에 3.2%로 전망했고, 정부 전망은 3.0%다.
상향폭도 눈에 띈다. 같은 표에서 세계는 0.1%포인트, 선진국은 0.4%포인트 올랐는데 한국은 0.7%포인트였다. 재경부는 이 차이를 AI 하드웨어·반도체 수출 호조의 영향으로 설명했다. 2027년 전망은 2.5%에서 2.8%로 0.3%포인트 올랐다.
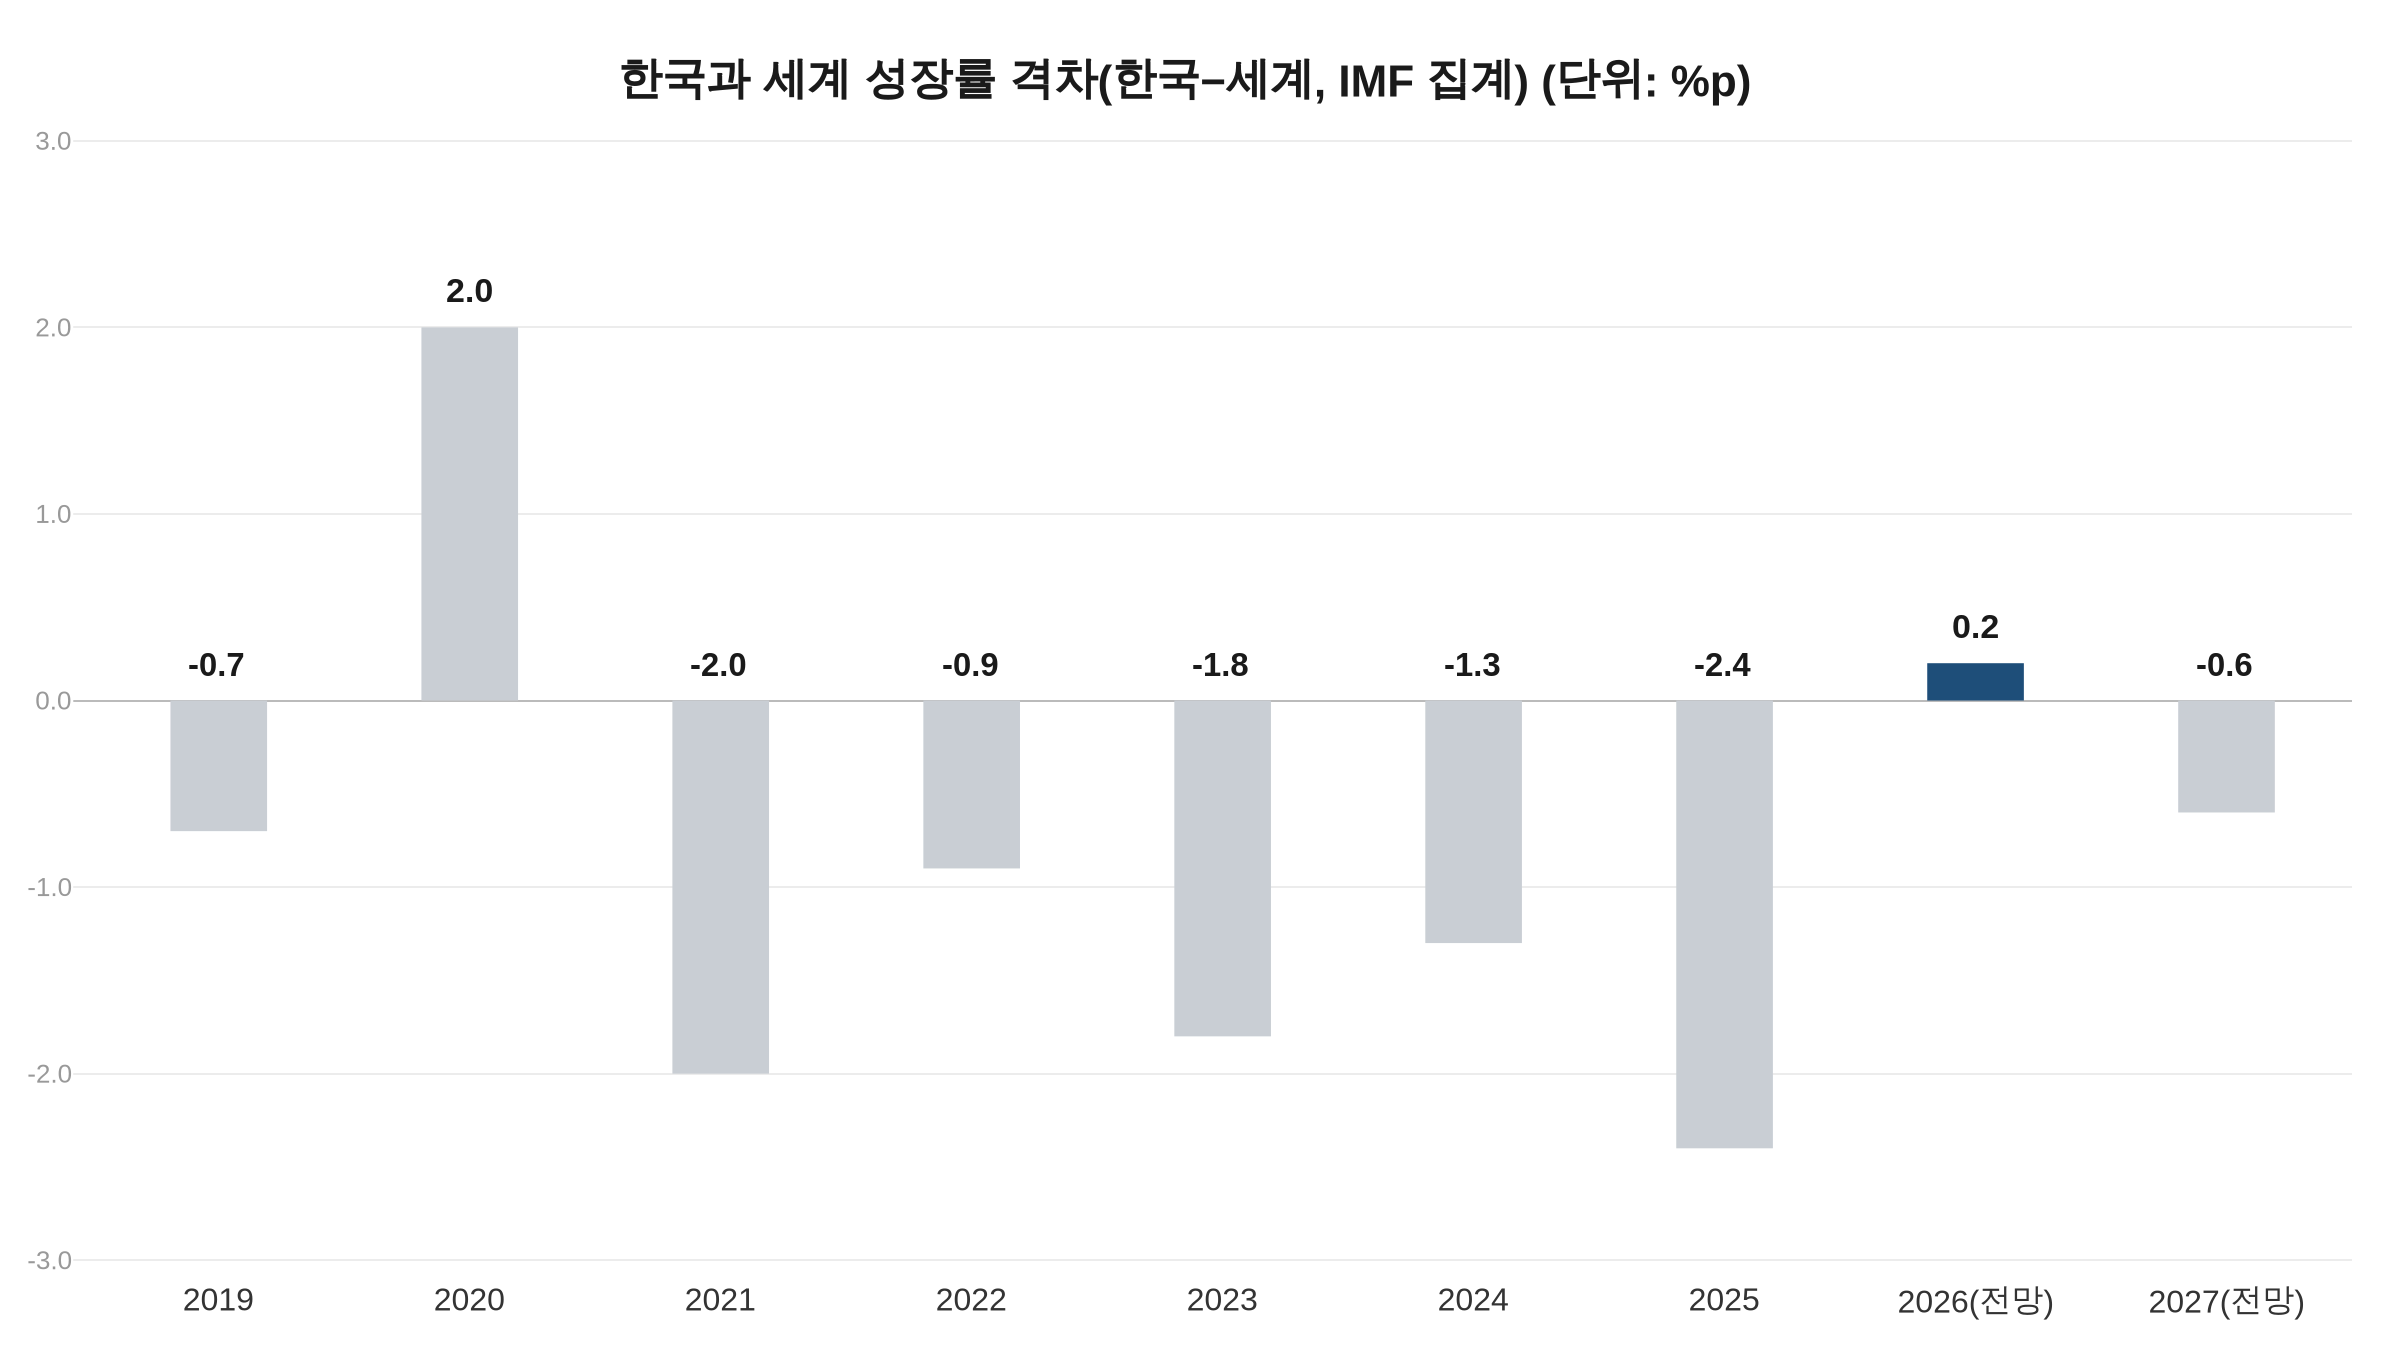
연도별 격차를 놓고 보면 2020년은 한국(-0.7%)이 세계(-2.7%)보다 덜 뒷걸음질한 해였고, 2021년부터 2025년까지는 5년 내내 세계 평균 밑이었다. 올해 3.3% 대 3.1%는 어디까지나 전망치다. 그렇다면 상향을 떠받친 반도체 밖의 한국 경제는 어떤 상태일까.
반도체를 빼면 15년째 제자리인 수출
포럼에서 권남훈 산업연구원장은 반도체를 뺀 산업의 경쟁력이 “정체 또는 하락세에 접어들었다”고 진단했다. 반도체 호황이 오히려 이 현실을 직시하지 못하게 만든다는 지적도 덧붙였다. 이날 제시된 수치로는 반도체와 자동차를 제외한 수출이 2011년부터 2025년까지 약 15년째 정체 상태이고, 석유화학·철강·배터리 공장 가동률은 떨어졌다. 권 원장은 제조업 경쟁력 약화의 배경으로 세계 수요의 구조적 둔화와 중국을 중심으로 한 생산설비 과잉 확충을 들었다.
정철 한국경제연구원장은 기존 사전규제 위에 사후제재까지 얹는 “규제 누적”을 경계해야 한다고 말했다. 반도체 한 축이 전쟁 충격을 눌러도 나머지 산업의 체력은 별개 문제라는 이야기다. 이 정체가 일시적 부진인지 더 긴 흐름의 일부인지는 김미루 KDI 연구위원의 발표에서 다뤄졌다.
5년마다 약 1%포인트씩 내려온 장기성장률
김 연구위원은 한국 경제의 장기성장률이 “지난 30년간 추세적으로 하락해 왔다”고 했다. 1990년대 초부터 5년마다 약 1%포인트씩 내려왔고, 이 흐름을 바꾸지 못하면 올해 0%대에 들어서 2030년 무렵 마이너스 성장 구간에 진입할 수 있다는 설명이다. 여기서 마이너스의 대상은 해마다 발표되는 국내총생산(GDP) 성장률이 아니라 추세로 본 장기성장률이다. 같은 포럼에서 김세직 KDI 원장은 이 하락 추세를 ‘5년 1%포인트 하락의 법칙’으로 불렀다. 다만 장기성장률을 어떤 방식으로 산출했는지는 공개되지 않았다.
포럼 발표에 따르면 연평균 성장률은 2001~2010년 4.7%에서 2011~2019년 3.1%로 낮아졌고, 둔화분의 67%는 생산성 증가세 둔화에서 나왔다.
이 경고를 같은 KDI의 다른 전망과 겹쳐 읽을 때는 조심해야 한다. 포럼의 장기성장률은 과거 추세를 이어 본 값이고, KDI가 2025년 5월 현안분석에서 낸 잠재성장률은 생산함수로 추정한 값이라 서로 다른 지표다. 이 보고서의 기준 시나리오는 2025~2030년 1.5%, 2031~2040년 0.7%, 2041~2050년 0.1%로 2050년까지 플러스를 유지한다. 비관 시나리오에서 2041~2050년이 -0.3%다. 같은 나라라도 추세를 잇느냐, 구조를 추정하느냐에 따라 하락 속도가 다르게 나온다.
내년엔 다시 세계 평균 아래, 처방은 생산성과 정책 일관성
IMF 전망에서도 상향의 온기는 내년까지 가지 않는다. 2027년 한국은 2.8%로 세계(3.4%)를 다시 밑돈다. IMF가 꼽은 하방 리스크에는 ‘AI 생산성 기대 재평가’가 들어 있고, 재경부도 같은 자료에서 “양극화와 잠재성장률 둔화 등 구조적 문제도 상존”한다고 적었다. 반도체 수요가 올해 성장을 끌어올렸지만, AI 생산성 기대가 다시 평가될 가능성과 구조 문제를 IMF와 정부가 각각 위험 요인으로 적어 두었다.
포럼의 처방은 비슷한 곳을 향했다. 김소영 서울대 경제학부 교수는 인구·연금·에너지 같은 장기 과제를 정권이 바뀌어도 “정책의 일관성을 유지하며” 추진해야 한다고 했다. 강성진 한국경제학회장은 인구 감소 시대에 “고부가가치 경제 구조로 전환”해야 한다고 말했다. 김세직 원장은 아이디어의 재산권과 보상을 보장하고 창의력을 키우는 교육·선발 제도를 대안으로 꼽았다. 모두 생산성과 맞닿은 처방이다.
올해의 3.3%와 2030년 무렵의 경고는 서로 다른 시간축 위에 있다. 하나는 한 해의 수출 수요를 보고, 다른 하나는 30년의 추세를 본다. IMF는 1·4·7·10월 연 4회 전망을 내며, 4월과 10월은 전 회원국을 대상으로 한 주전망이고 1월과 7월은 주요국 수정전망이다.
연관 기사
Be the first to leave a comment